La franchise en cas d’accident non responsable ne se paie pas quand le responsable est identifié et assuré : son assureur indemnise alors la totalité des dégâts. Elle reste en revanche à votre charge si le tiers est inconnu, s’il n’a pas d’assurance ou si les torts sont partagés.
Quatre situations se présentent donc, chacune avec sa règle, et une cinquième question se pose quand l’assureur a déjà prélevé la somme.
Tiers identifié et assuré : pas de franchise à payer
Quand l’autre conducteur est reconnu responsable et couvert par un contrat, c’est son assureur qui paie vos réparations. Votre franchise n’entre pas en jeu, puisqu’elle est liée à votre propre contrat et à une garantie que vous n’avez pas à activer.
Le constat amiable, signé par les deux conducteurs et envoyé à chaque assureur, sert de base au dossier. Il se remplit sur place, avec les deux versions des faits si elles divergent.
Pour aller plus vite, certains assureurs avancent l’indemnisation eux-mêmes, puis se retournent contre l’assureur adverse selon les conventions qui les lient. Ce mécanisme ne change rien pour vous : sans responsabilité de votre part, il n’y a ni franchise ni pénalité sur le calcul du malus.
Responsable non identifié : quand la franchise reste à charge
Un délit de fuite ou une voiture percutée à l’arrêt, sans auteur retrouvé, ne donne droit à aucune indemnisation de la part d’un assureur adverse. Seule la garantie dommages tous accidents de votre contrat prend alors en charge le véhicule, et la franchise de ce contrat s’applique.
Le dépôt de plainte rapide est la première démarche utile : il atteste que l’auteur est resté inconnu et sert de pièce au dossier de l’assureur. Le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut intervenir, mais pour les dommages matériels d’un conducteur inconnu, la condition est stricte : il faut une atteinte corporelle grave, soit plus de 7 jours d’hospitalisation suivis d’une incapacité temporaire totale d’au moins 1 mois, soit une incapacité permanente d’au moins 10 %, soit un décès.
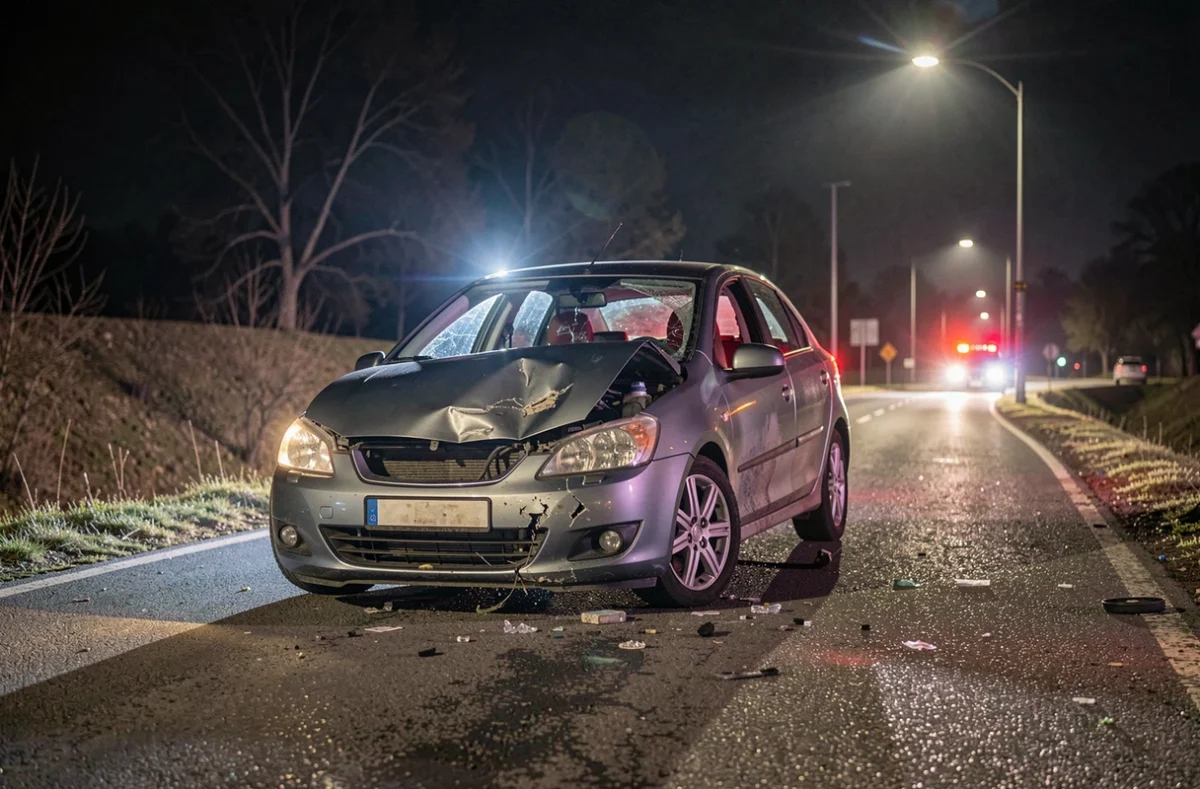
Le cas d’une collision avec un animal sauvage suit la même logique : l’animal n’a pas d’assureur, et le FGAO n’indemnise alors que le corporel.
Tiers identifié mais non assuré : le recours au FGAO
Quand le responsable est connu mais n’a aucun contrat, le FGAO intervient pour compléter une indemnisation absente ou partielle. Il couvre à la fois le corporel et le matériel.
Les délais sont stricts, et leur dépassement fait perdre le droit à l’indemnisation (forclusion). Pour des dommages matériels seuls, la demande se dépose dans un délai d’1 an à partir de l’accident. Si le responsable est condamné ou si un accord est signé avec lui, le délai d’1 an court à partir de la décision définitive ou de la signature.
Le dossier se constitue avec un formulaire et les justificatifs, envoyés par courriel ou par lettre recommandée avec accusé de réception. Le FGAO peut réduire ou refuser l’indemnisation si votre propre faute a contribué au dommage.
Torts partagés : une franchise proportionnelle
Lorsque les deux conducteurs ont une part de responsabilité, chaque assureur indemnise selon le pourcentage retenu. Avec des torts partagés, vous supportez une part de la franchise et du malus, calculée d’après votre contrat et le partage des responsabilités.
Le partage est fixé d’après le constat amiable, les circonstances cochées et, au besoin, un barème utilisé par les assureurs entre eux. Un désaccord sur ce pourcentage se règle par une contestation auprès de votre assureur, avec photos, témoignages et plan des lieux.
Pour savoir ce qu’un contrat couvre quand vous avez une part de tort, la page sur la couverture d’un conducteur en tort détaille les garanties concernées.
Franchise avancée : comment se la faire rembourser
Il arrive que l’assureur prélève la franchise au moment du règlement, en attendant d’établir les responsabilités. Cette somme vous revient si l’autre conducteur est déclaré seul responsable, car votre assureur la récupère dans son recours contre l’assureur adverse.
La demande de remboursement se fait par écrit auprès de votre assureur, avec le constat amiable, le rapport d’expertise, la facture de réparation et la preuve du paiement de la franchise. La durée de l’expertise et le délai de recours entre assureurs allongent l’attente : le remboursement arrive en général après la clôture du dossier.
Pour limiter la somme avancée dès le départ, les méthodes pour réduire la franchise d’un sinistre restent utiles, même si elles visent surtout les sinistres où vous êtes responsable.
Assureur qui retient la franchise : les voies de contestation
Un assureur peut refuser de rembourser la franchise en invoquant une clause des conditions générales, ou parce qu’il juge que les torts sont partagés. Relisez d’abord la clause : elle précise dans quels cas la franchise s’applique et si elle est rachetable.
La contestation suit trois étapes :
- Une réclamation écrite au service client de l’assureur, avec les pièces du dossier et le pourcentage de responsabilité que vous contestez.
- Une saisine du médiateur de l’assurance, une fois la réclamation restée sans réponse satisfaisante.
- Une action en justice, en dernier recours, si la médiation échoue.
Certains faits changent la donne : une alcoolémie au moment de l’accident, ou un conducteur non désigné au contrat, peuvent justifier une franchise majorée ou un refus de garantie, même sans responsabilité de votre part.
Dans tous les cas, gardez le constat, les photos et chaque échange écrit avec l’assureur : ce sont eux qui font pencher un dossier de franchise contesté.