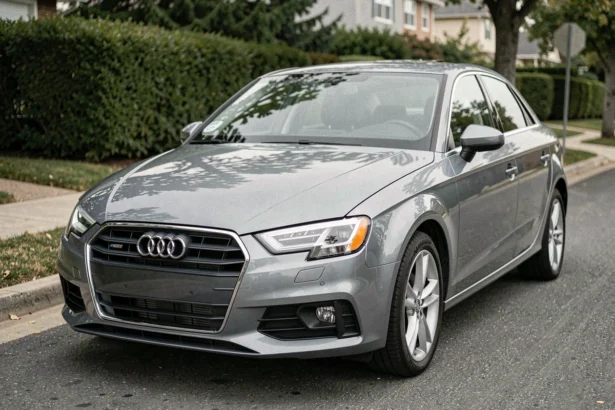
L’assurance d’une Audi A3 grise se calcule sur la base de critères propres au véhicule et au conducteur, indépendamment de la couleur de la carrosserie. La teinte grise n’entre dans aucun barème tarifaire des assureurs français. Ce qui pèse réellement sur la prime, c’est la puissance fiscale, la motorisation, le profil du conducteur et la zone de circulation. Anticiper le budget réel implique de regarder au-delà de la cotisation mensuelle.
Ce que les assureurs regardent vraiment sur une Audi A3
L’Audi A3 est une compacte premium, ce qui la place dans une catégorie tarifaire intermédiaire chez la plupart des assureurs. Sa valeur à neuf, plus élevée que celle d’une citadine généraliste, se répercute directement sur les formules tous risques, notamment pour les garanties de remboursement en valeur d’achat ou de remplacement.
La motorisation joue un rôle distinct. Un moteur essence d’entrée de gamme et un moteur S line ou RS avec une puissance fiscale supérieure ne génèrent pas le même tarif. La version Sportback, qui représente une carrosserie spécifique, est identifiée dans les bases assureurs via le code SRA du véhicule, ce qui peut légèrement influer sur le coût des pièces de remplacement.
Le profil du conducteur reste le levier le plus déterminant. Un conducteur avec un bonus de 0,50 après plusieurs années sans sinistre obtiendra une prime très différente d’un conducteur malussé ou nouvellement permis. La résidence (ville dense ou zone rurale), le kilométrage annuel déclaré et l’usage du véhicule (trajet domicile-travail ou usage mixte) viennent affiner le calcul.
Formules d’assurance Audi A3 : tiers, intermédiaire, tous risques
Trois niveaux de couverture structurent le marché. Le choix dépend principalement de l’âge du véhicule et de sa valeur résiduelle.
- Assurance au tiers : couvre la responsabilité civile obligatoire. Adaptée à une Audi A3 ancienne dont la valeur de remplacement ne justifie plus une couverture complète. C’est le plancher légal, pas une recommandation pour un véhicule récent.
- Formule intermédiaire : ajoute généralement le bris de glace, le vol, l’incendie et les catastrophes naturelles. Pertinente pour une A3 de quelques années avec une valeur marchande encore significative.
- Tous risques : prend en charge les dommages subis par le véhicule, même sans tiers identifié. Recommandée pour une A3 récente, financée ou en leasing. La franchise applicable varie selon les contrats et peut représenter un reste à charge non négligeable en cas de sinistre.
Pour une A3 achetée via un crédit ou une LOA, l’assureur peut exiger une couverture tous risques. Cette contrainte contractuelle est à vérifier avant la signature du financement.
Budget entretien et frais obligatoires sur une Audi A3
La prime d’assurance ne représente qu’une partie du coût annuel réel. Plusieurs postes obligatoires s’y ajoutent et sont fréquemment sous-estimés lors du calcul du budget total.
La carte grise est calculée sur la base de la puissance fiscale inscrite en case P.6 du certificat d’immatriculation, multipliée par le tarif du cheval fiscal voté par la région du titulaire, et non la région d’achat. Deux propriétaires d’une même A3 résidant dans des régions différentes paieront donc des montants d’immatriculation différents.
Le contrôle technique est exigible à partir de quatre ans pour un véhicule neuf, puis tous les deux ans. Les tarifs sont libres et varient selon les centres. Une contre-visite, déclenchée par des défauts relevés lors du passage, génère un coût supplémentaire, distinct de celui des réparations elles-mêmes.
L’entretien d’une Audi A3 suit les préconisations constructeur, avec des intervalles de vidange et de révision à respecter pour maintenir la garantie. Les pièces d’origine sont tarifées plus haut que les équivalents adaptables, ce que les devis en centre agréé Audi reflètent. Un propriétaire qui achète une A3 d’occasion doit anticiper l’état réel de la distribution, des plaquettes et des pneumatiques, qui peuvent représenter des dépenses immédiates importantes.
Coûts cachés à anticiper selon l’état du véhicule
Sur une Audi A3 d’occasion, plusieurs postes de dépenses n’apparaissent pas dans l’annonce et méritent une vérification avant l’achat.
Les rappels constructeur constituent un risque concret. Une A3 couverte par un rappel non encore effectué peut nécessiter une immobilisation, parfois prolongée si les pièces ne sont pas disponibles immédiatement. Vérifier l’historique des rappels sur le numéro de série du véhicule, avant l’achat, permet d’éviter ce type de situation.
L’état des jantes et de la peinture grise mérite une attention particulière. Une teinte métallisée grise, fréquente sur ce modèle, peut révéler des retouches ou des reprises de carrosserie difficiles à détecter sans lumière directe. Un rapport d’expertise ou une inspection en centre spécialisé reste la meilleure protection contre les mauvaises surprises.
- Vérification de la distribution : le remplacement de la courroie ou de la chaîne selon la motorisation représente un coût significatif et conditionne la fiabilité à moyen terme.
- Pneumatiques : quatre pneus adaptés à une A3 en taille d’origine représentent un budget à ne pas négliger, surtout si le vendeur livre le véhicule avec des pneus proches de l’usure légale.
- Révision non réalisée : un carnet d’entretien incomplet peut indiquer des révisions manquantes, qui seront à effectuer rapidement pour maintenir les performances moteur.
Assurance Audi A3 grise : comparer sans se limiter au tarif mensuel
Deux contrats affichant la même cotisation mensuelle peuvent présenter des écarts importants sur les franchises, les exclusions de garantie ou les plafonds d’indemnisation. La valeur agréée (montant garanti en cas de perte totale) et la valeur de remplacement à neuf (garantie la première année sur certains contrats) sont deux clauses à lire attentivement avant de signer.
L’assistance en cas de panne, incluse dans certaines formules, représente un service concret pour un véhicule utilisé quotidiennement. Vérifier si elle couvre la panne sur le lieu de stationnement ou uniquement en route est un détail qui change la portée réelle de la garantie.
Déclarer un kilométrage annuel précis et le mode de stationnement habituel (garage fermé, rue, parking souterrain) permet d’obtenir un devis cohérent avec l’usage réel. Un kilométrage sous-évalué peut conduire à un litige en cas de sinistre si l’assureur constate un écart lors de l’expertise.
Le budget annuel réel d’une Audi A3 grise comprend donc la prime d’assurance, la vignette Crit’Air si la zone de circulation l’exige, l’entretien planifié, le contrôle technique et les imprévus liés à l’état du véhicule. Construire ce budget poste par poste, avant l’achat, évite les désalignements entre le prix affiché et le coût de possession réel sur plusieurs années.